الدرعاوي يكتب: البنوك تثبت الفوائد.. مسؤولية مصرفية في وقت صعب
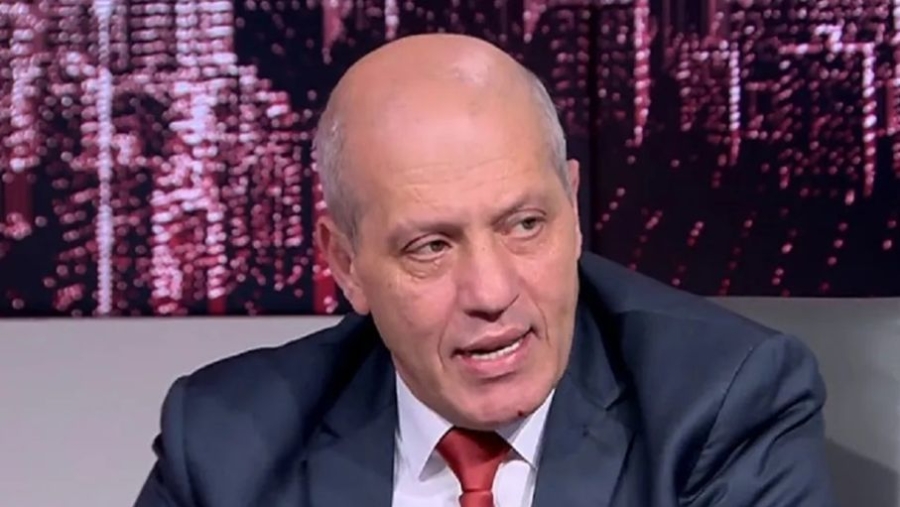
سلامة الدرعاوي
يحمل قرار البنوك الأردنية عدم رفع أسعار الفائدة على قروض الأفراد القائمة، رغم رفع البنك المركزي أسعار الفائدة بمقدار 25 نقطة أساس، دلالات اقتصادية ومجتمعية مهمة، في وقت تواجه فيه الأسر ضغوطاً معيشية وتحديات متزايدة في إدارة دخولها والتزاماتها المالية.
فالقرار لا يقتصر على كونه إجراءً مصرفياً يتعلق بأسعار الإقراض، وإنما يعكس، في جانب منه، كيفية تفاعل القطاع المصرفي مع الظروف الاقتصادية والاجتماعية للمجتمع، ومدى قدرته على تحقيق التوازن بين متطلبات الربحية ومصالح العملاء، فيما بلغت مديونية الأفراد 14.31 مليار دينار بنهاية الربع الأول من عام 2026.
رفع البنك المركزي أسعار الفائدة يأتي ضمن أدوات السياسة النقدية الرامية إلى المحافظة على الاستقرار النقدي والمالي، وتعزيز جاذبية الدينار وإدارة المتغيرات الاقتصادية، مع احتياطيات أجنبية بلغت 28.38 مليار دولار بنهاية آب 2026. لكن عدم انتقال الزيادة إلى قروض الأفراد القائمة يشير إلى أن البنوك تمتلك مساحة من المرونة في إدارة كلفة أموالها وهوامش أرباحها، بما يسمح باستيعاب الزيادة المحدودة دون تحميل المقترضين أعباء إضافية.
وتستند هذه المرونة إلى عوامل مصرفية متعددة، من بينها مستويات السيولة، وتكلفة الودائع، والمنافسة بين البنوك، وطبيعة المحافظ الائتمانية، وقد بلغت الودائع 51.1 مليار دينار بنهاية حزيران 2026. كما أن حماية قدرة العملاء على السداد والمحافظة على جودة القروض تمثل مصلحة مصرفية مباشرة، وليست مجرد اعتبارات اجتماعية.
على صعيد الشارع، فإن القرار يخفف المخاوف من ارتفاع الأقساط الشهرية، ويحافظ على جزء من القدرة الشرائية للأسر، مع تضخم بلغ 2.2 % خلال الأشهر الثمانية الأولى من عام 2026، وقد يدعم الثقة بالقطاع المصرفي.
وفي اقتصاد يعتمد على الطلب المحلي، فإن تجنب زيادة أعباء المديونية يمكن أن يساعد في الحد من الضغوط على الاستهلاك، وتعزيز الاستقرار المالي للأفراد.
وهنا تبرز المسؤولية المجتمعية للبنوك الأردنية، التي تتجاوز تمويل النشاط الاقتصادي والخدمات المصرفية، فقد أدى القطاع المصرفي خلال السنوات الأخيرة دوراً في دعم مشاريع ومبادرات في مجالات الصحة والتعليم والرعاية الاجتماعية، إلى جانب المساعدات والمنح الموجهة إلى المشاريع الريادية.
كما أطلقت البنوك مبادرة لدعم قطاعي التعليم والصحة بقيمة إجمالية تبلغ 90 مليون دينار على ثلاث سنوات، بواقع 30 مليون دينار سنوياً، وبلغت مدفوعاتها الفعلية 24.7 مليون دينار حتى نهاية نيسان 2026.
ومن هذا المنطلق، يمكن قراءة تثبيت فوائد قروض الأفراد القائمة باعتباره قراراً ينسجم مع مفهوم أوسع للمسؤولية المصرفية، شريطة أن يكون قائماً على أسس مالية مستدامة، لا على قرارات مؤقتة قد تؤثر لاحقاً في سلامة البنوك أو تكلفة التمويل، مع بلوغ حسابات رأس المال 8.08 مليار دينار بنهاية حزيران 2026.
في المحصلة، فإن قراري البنك المركزي والبنوك يمكن أن يتكاملا ضمن منظومة الاستقرار الاقتصادي، فالمطلوب ليس حماية المقترضين من الزيادات فحسب، وإنما تعزيز الشفافية، ودعم التمويل المسؤول، والاستمرار في توجيه المسؤولية المجتمعية نحو القطاعات التي تحقق أثراً اقتصادياً واجتماعياً مستداماً، كمبادرة البنوك التي شملت 19 مدرسة في 10 محافظات حتى آذار 2026.