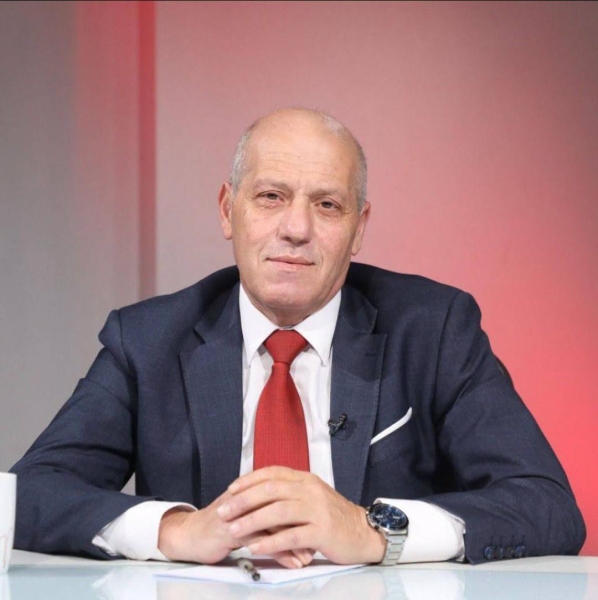
الطالب يكتب: "كيف تستجيب البنوك الإسلامية للأزمات العالمية؟"
غسان الطالب
يشهد العالم اليوم، خاصة في القطاع المالي والمصرفي، عملية التحول الرقمي بالاعتماد على التكنولوجيا المالية (FinTech)، ثم التوسع في الاعتماد على تقنيات الذكاء الاصطناعي وتقنية (البلوكشين) لضمان استمرارية تقديم الخدمات المصرفية التي تقدم للعملاء عن بعد والإسراع في حلول مشاكلهم، ثم المساهمة السريعة في تقييم المخاطر التي تواجه المؤسسة المالية أو المصرف واقتراح الحلول لها.
واليوم، ونحن نوشك أن نودع العام 2026، فإننا نستذكر بعض الأزمات الخارجية، وأبرزها التوترات الجيوسياسية والصراعات الإقليمية، خاصة ما يجري في إيران ومنطقة الخليج العربي، ثم الاضطرابات في سلاسل التوريد من وإلى المنطقة بعد إغلاق مضيق باب السلام "هرمز"، والمخاطر المناخية التي تسببت في أزمات اقتصادية في العديد من البلدان، ورغم كل ذلك فإن للصناعة المصرفية الإسلامية بالتحديد أدواتها وركائزها لامتصاص هذه الصدمات ومواجهتها، والتي نتوقف عند بعض منها على النحو التالي:
- اعتماد الصناعة المصرفية الإسلامية على الأصول الحقيقية في جميع معاملاتها التمويلية والاستثمارية، مما يحد من مخاطر المضاربات الوهمية التي ترفضها الفلسفة المالية الإسلامية.
- الملاءة المالية والسيولة القوية المتمثلة بمستويات عالية من كفاية رأس المال وتوفير أساسيات ائتمانية متينة لها مما مكنها من استيعاب الصدمات الخارجية والداخلية بكل ثقة، ثم مواجهة تباطؤ النمو الاقتصادي العالمي والمحلي بسبب الظروف الجيوسياسية كما أسلفنا.
- حسب تقرير الاستقرار المالي الإسلامي الصادر عن مجلس الخدمات المالية الإسلامية (IFSB) لعام 2026، فإن المصارف الإسلامية تركز على تعزيز الأطر الاحترازية لمواجهة "المخاطر الهجينة" التي تجمع بين المخاطر الائتمانية والتشغيلية وتقلبات السيولة الناتجة عن الأزمات الخارجية.
- ضمن الرسالة الأخلاقية لهذا القطاع، فقد اتجهت العديد من المؤسسات المالية الإسلامية ومصارف التنمية إلى الاتفات والاهتمام بتمويل التجارة للسلع الأساسية؛ فعلى سبيل المثال، اعتمدت المؤسسة الدولية الإسلامية لتمويل التجارة نحو 1.3 مليار دولار خلال 2026 لتأمين المخزون الإستراتيجي والسلع التموينية في العديد من بلدان تواجدها، مما أعطاها ميزة المرونة في هيكلة التمويلات. فبدلاً من التوسع في الإقراض عالي المخاطر أصبح قطاع الصناعة المصرفية الإسلامية والمؤسسات التمويلية الإسلامية يلجأون إلى إعادة هيكلة الالتزامات القائمة وتوفير تمويلات ميسرة للقطاعات الاقتصادية الحيوية لتجنب تعثر العملاء.
- وبهدف الوصول للاستقرار المالي، فإن قطاع التمويل الإسلامي بالعادة يعتمد على قرارات استثمارية حذرة، مع تجنب الأنشطة عالية المخاطر.
ورغم كل ذلك، فإن بعض التقارير المتعلقة بالتصنيف الائتماني للمصارف الإسلامية مثل وكالة فيتش (Fitch Ratings) وإس آند بي غلوبال (S&P Global) تنبه إلى بعض التحديات التي تواجه قطاع الصناعة المصرفية الإسلامية في قدرتها على الاستجابة والصمود أمام الأزمات التي يمر بها الاقتصاد العالمي، خاصة القطاع المالي، منها على سبيل المثال:
- أن التوترات الجيوسياسية التي ذكرناها مع تراجع إمدادات الطاقة أدت إلى خفض توقعات نمو قطاع التمويل الإسلامي للعام 2026 بنسبة تتراوح بين 5 % و10 % مقارنة بأكثر من %10 في العام 2025.
- لا يزال هذا القطاع يركز في محافظه التمويلية على قطاعات محددة، التي تتأثر سريعا بموضوع التضخم وتباطؤ النمو الاقتصادي، وهذا ترافق مع نقص في الأصول السائلة عالية الجودة والمنسجمة مع أحكام الشريعة الإسلامية.
في الأزمات التي تعرض لها الاقتصاد العالمي في العام 2008 وما تلاها من أزمة الكورونا فقد أثبتت مصارفنا الإسلامية قدرتها على مواجهة هذه الأزمات بفضل الأدوات المالية التي تعتمد على المشاركة في الربح والخسارة والتعامل مع أصول حقيقية وليست وهمية، لكن علينا أن ندرك اليوم أن التغيير الذي حصل منذ ذلك التاريخ حتى اليوم حمل معه مستوى متطورا من التحدي مثل المخاطر السيبرانية مع الاعتماد الكبير والواسع على تقنيات التكنولوجيا المالية، والذي من شأنه أن يؤتر على استقرار هذا القطاع وأدائه، وقد يسبب خسائر مالية كبيرة، لهذا فقد أوصى مجلس الخدمات المالية الإسلامية بضرورة بناء أطر مرونة سيبرانية قوية ودمجها ضمن أنظمة إدارة المخاطر.